辽宁大学法学院闫海教授和郭岳达博士生的合作论文“个人所得税经营所得成本费用限额扣除:法理基础与税法完善”在《税务研究》2026年第11期刊发。《税务研究》系CSSCI来源期刊、北大核心期刊。
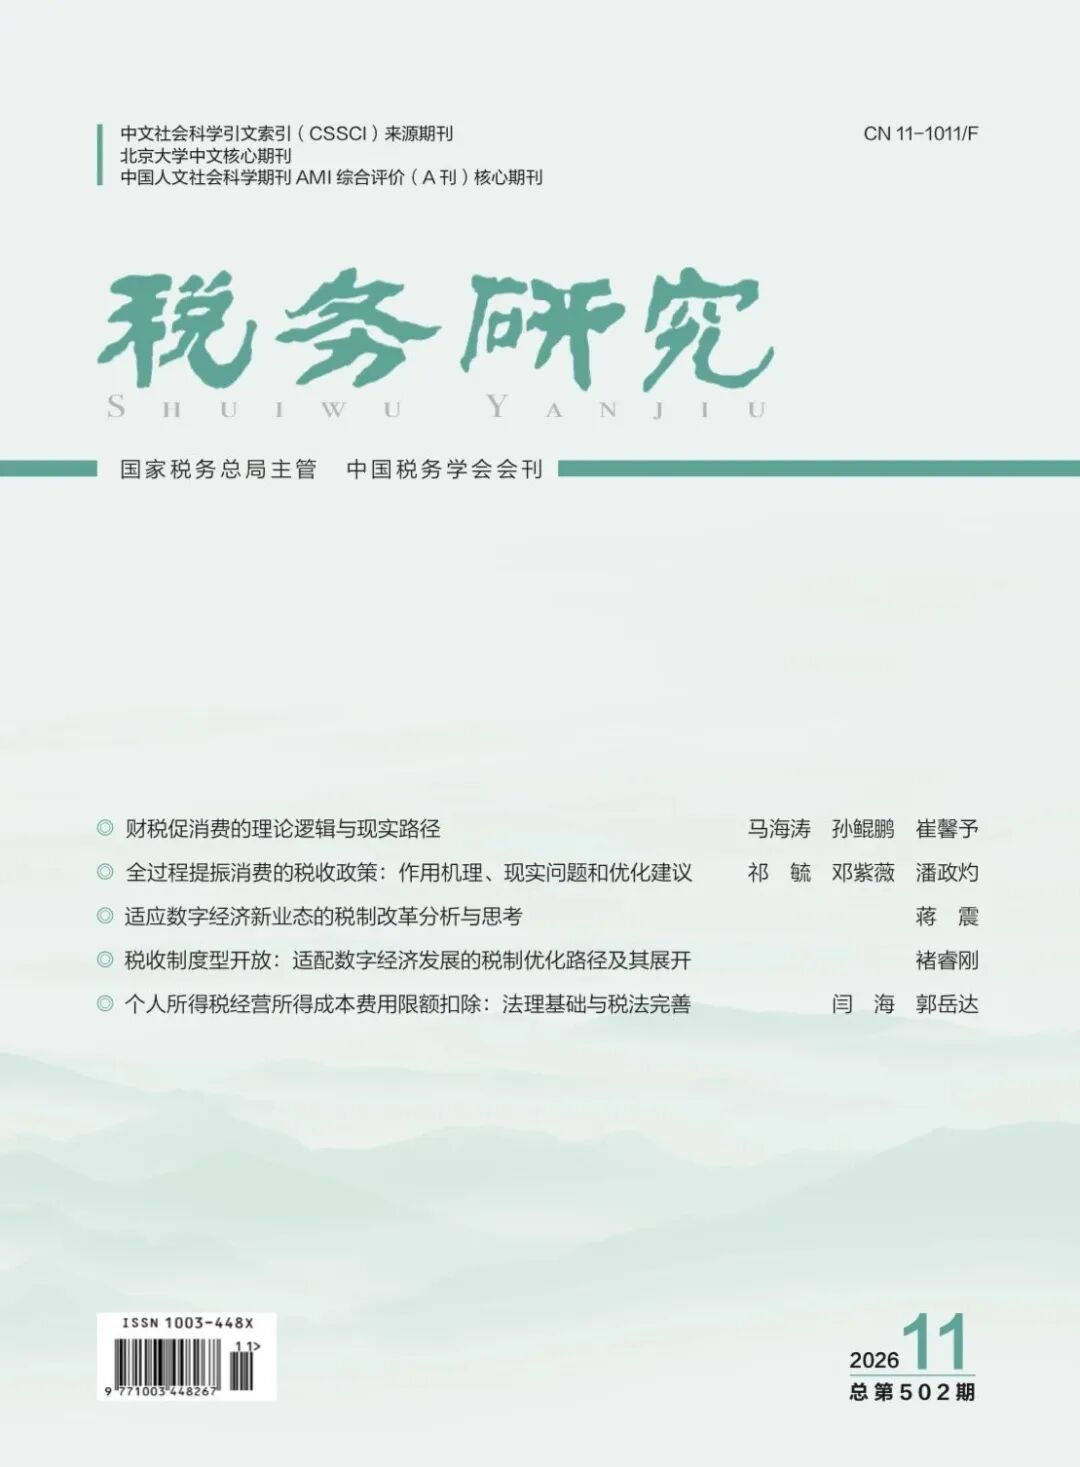
论文摘要
经营所得成本费用扣除直接关系个人所得税税基确定和税负公平。客观净额原则要求经营所得的应纳税所得是收入扣除为取得收入而发生的相关、合理支出后的余额。限额扣除规则并非否定客观净额原则,而是在大量行政、税收确定性、税基保护和政策引导之间作出的类型化安排。经营所得限额扣除规则可依成本费用性质区分为递延性投入、福利性支出和混合消费性支出三类,并分别表现为结转扣除型限额规则、不可结转扣除型限额规则和双重比例约束型限额规则。限额扣除规则可能在非典型行业、特殊地域、特定经营阶段或者特殊劳动条件下产生类型化偏差,使净所得被高估。税法完善应以成本费用性质为分类起点,通过精细规则吸收可预见偏差,通过程序化个案救济回应非典型案件,并形成分类型、分阶段的实施路径。
作者简介
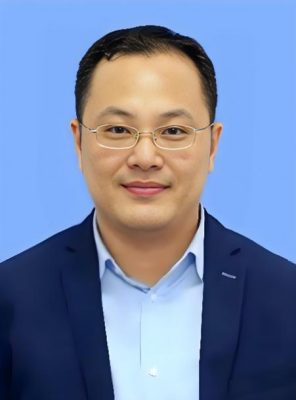
闫海,法学博士、教授、博士生导师,辽宁大学党委常委、副校长、辽宁大学国家治理与法治研究中心主任,近年来主要从事财税法学、公共规制与法律等教学与研究工作。先后受聘巴西帕拉伊巴联邦大学法律科学中心、澳大利亚悉尼科技大学法学院客座教授,入选省“百千万人才工程”百人层次、省高等学校创新人才、省杰出中青年法学(法律)专家、省法治建设领军人才以及中国知网高被引学者Top1%(法学)等。担任中国法学会理事、中国法学会经济法学会常务理事、财税法学研究会常务理事、省法学会副会长等。兼任省委省政府法律顾问、省委省政府决策咨询委员、省人大财经委(预算工委)财经咨询专家、省政府立法咨询专家、省科技伦理委员会委员等。先后主持国家社科基金(重点和一般)、教育部(2项)、司法部(3项)、中国法学会(3项)、省社科基金(重点、一般、青年)等50多项课题,在《法学家》《法学评论》《比较法研究》等发表中英文学术论文190余篇,独著的学术专著2部,主编、第一作者的中英文学术专著等19部。荣获教育部高校科学研究优秀成果奖、省哲学社科成果奖、省自然科学成果奖、省社科联、中国法学会、法学单科研究会、地方法学会等各项学术奖励70多项。
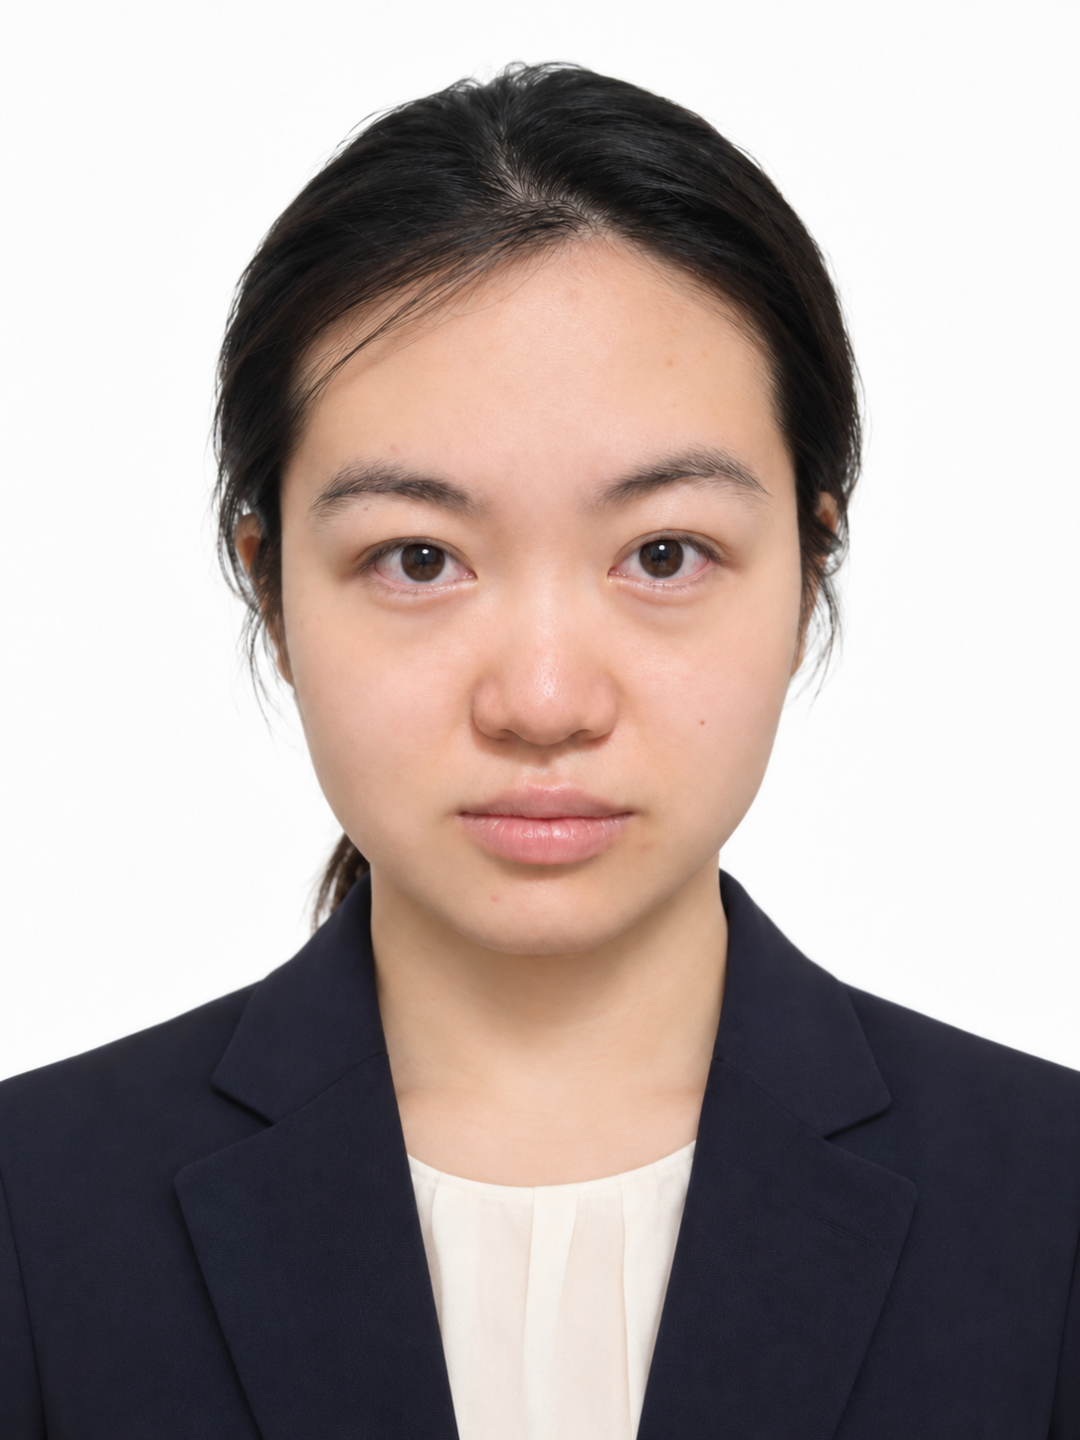
郭岳达,辽宁大学法学院财税法学博士研究生、辽宁大学国家治理与法治研究中心助理研究员。与导师合作在《税务研究》《统计与决策》《月旦财经法杂志》《长春大学学报》发表论文4篇,参与课题研究3项,参与撰写专著2部。
崇山校区:沈阳市皇姑区崇山中路66号 邮编:110036
蒲河校区:沈阳市沈北新区道义南大街58号 邮编:110136
武圣校区:辽阳市白塔区青年大街38号 邮编:111000
联系方式:024-62202013
中国沈阳 辽宁 大学 Copyright by 辽宁大学 2016 辽ICP备05001361号
崇山校区:沈阳市皇姑区崇山中路66号
邮编:110036
蒲河校区:沈阳市沈北新区道义南大街58号
邮编:110136
武圣校区:辽阳市白塔区青年大街38号
邮编:111000
联系方式:024-62202013
中国沈阳 辽宁大学 辽ICP备05001361号